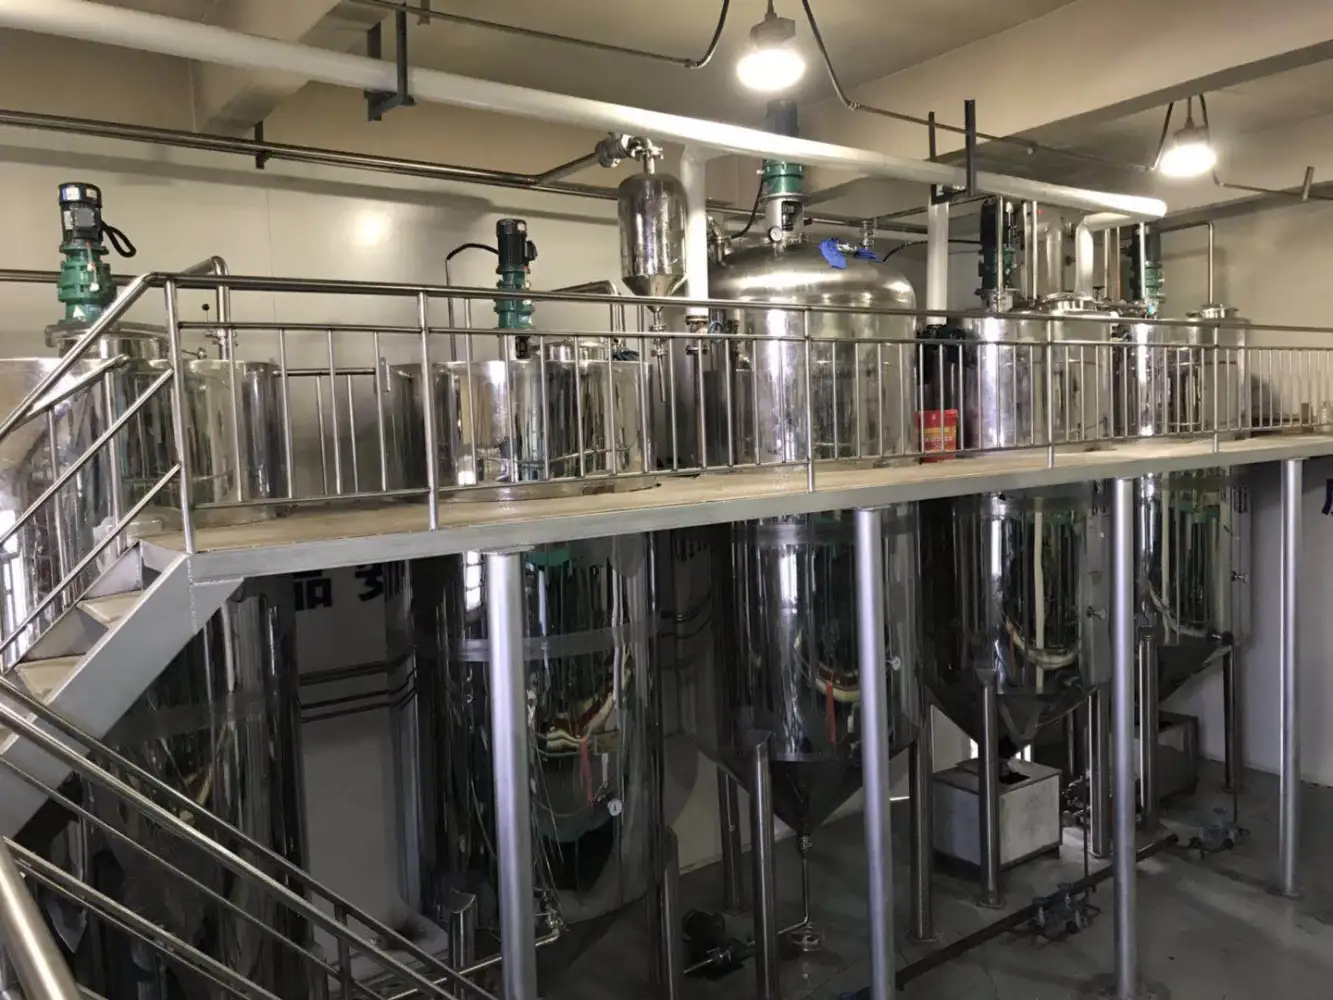
据联合国粮农组织(FAO)数据显示,2023年全球葵花籽油产量约为1820万吨,较2021年增长6.5%。产区集中于俄罗斯、乌克兰、阿根廷和中国,俄罗斯与乌克兰合计占到全球产量近60%。消费端以亚洲、欧洲和中东市场为主,尤其是健康意识提升推动葵花籽油替代传统食用油的趋势显著。以印度和土耳其为代表的亚洲国家,对高品质葵花籽油需求增速超过9%年复合增长率(CAGR)。
持续的城市化进程和餐饮行业升级,对清洁、营养型植物油的消费动力强劲,推动全球葵花籽油市场步入新一轮增长周期。创业及中小食品加工企业也成为市场重要推动力量,因其快速响应本土市场个性化需求。
以俄乌为核心的出口格局在2022年经历短暂震荡后,全球贸易趋于多元化,东欧及南美小产区逐步扩大市场份额。数据显示,欧洲市场对葵花籽油进口需求年均增长达7%,中东地区则以31%的复合增速展现迅猛进口扩张潜力。同时,亚洲市场趋向高端高纯度葵花籽油进口,偏好冷榨及非转基因认证产品。
贸易政策层面,关税调整与食品安全标准趋严对出口企业提出更高合规要求。诸如欧盟新植物油检测规范、中国对进口植物油农残限量管控等,催生企业加快升级加工工艺及认证体系布局。新兴市场如东南亚及北非,则以政策扶持和消费升级催生进口需求新蓝海。
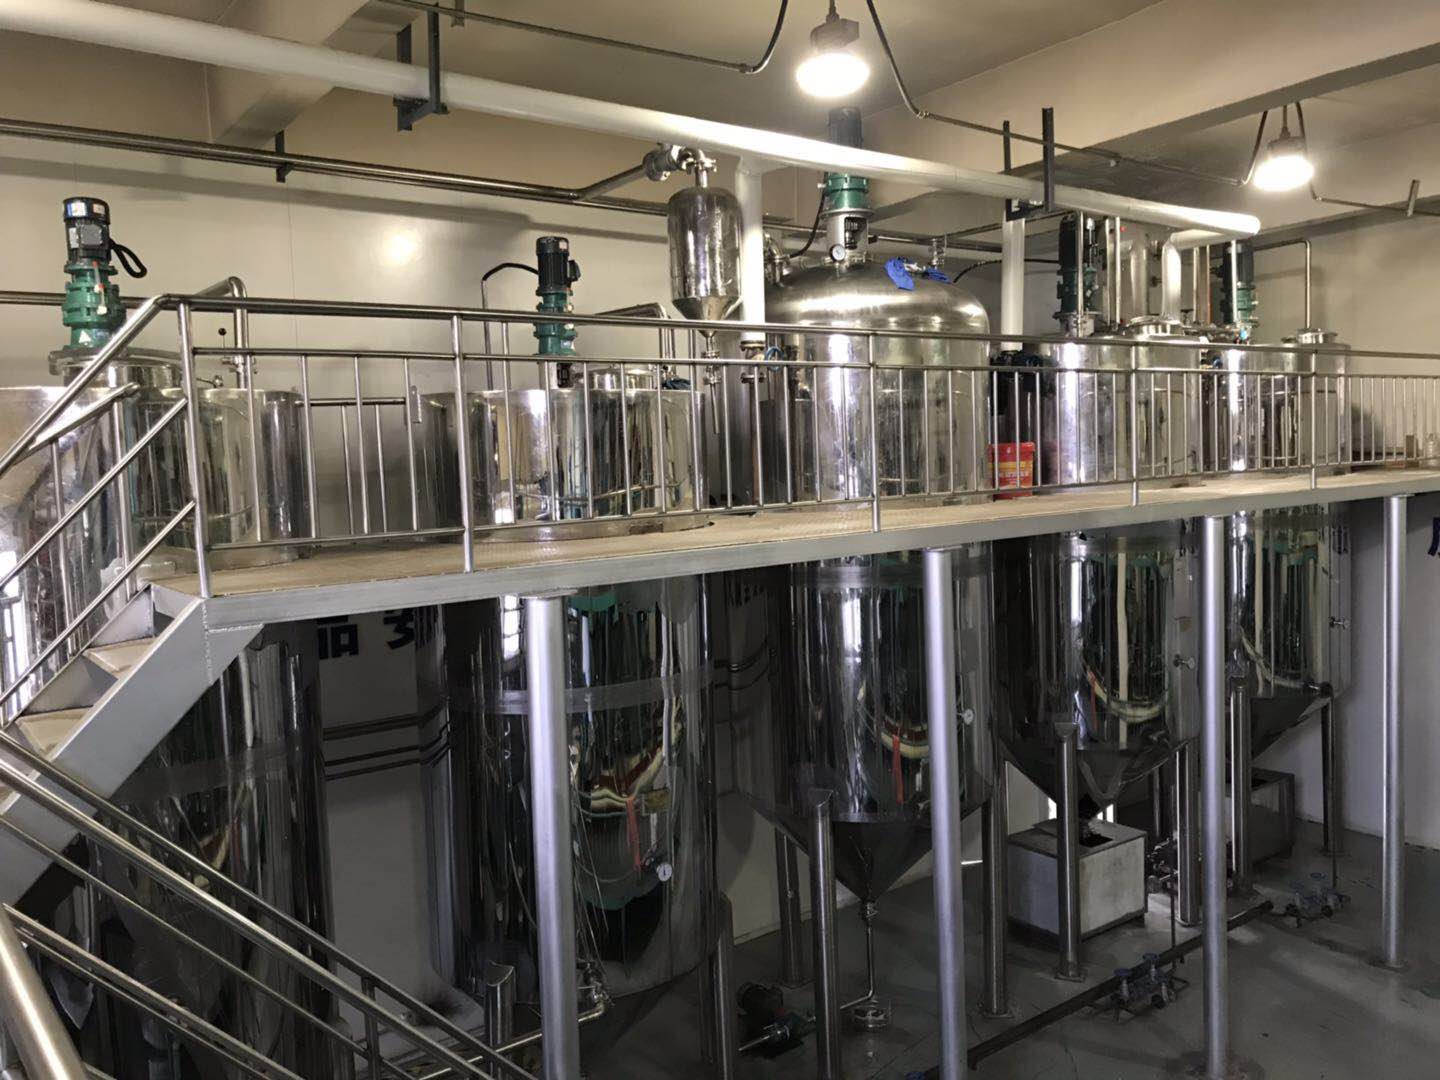
葵花籽油市场呈现集中与分散并存形态,跨国巨头如Bunge、Cargill等主导高端工业加工及出口渠道,中小企业则依托灵活供应链和品质差异化特色形成竞争优势。技术壁垒主要体现在精炼设备自动化水平、油品深加工能力及检测质量控制体系。
中小厂商通过创新压榨技术、提升冷压油产量以及符合回归自然的有机认证,实现市场细分切入,获得特定细分市场信任。例如,印度、东欧部分小型榨油企业通过绿色环保设备与定制化产品,提高出口竞争力。

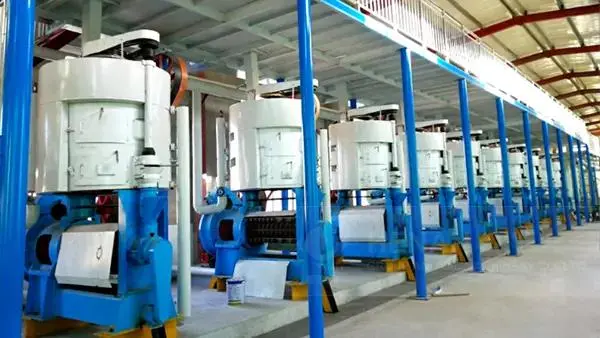
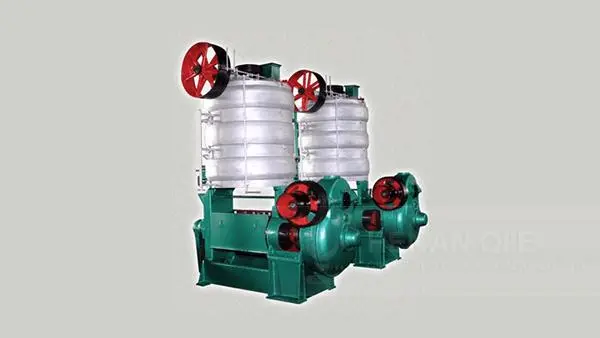
选择适合的榨油设备关键在于产能需求、投资预算及目标市场质量标准。小型设备因成本低、灵活性强适合区域性市场快速响应需求,但产能瓶颈明显;大型生产线投资回报周期长,但适合稳定供应链和全球出口布局。
投资者应关注设备的自动化水平、节能效率及维护便捷性,优先考虑能实现精炼深加工一体化的方案。同时,结合下游客户对油品质和安全性的严格要求,配置符合国际认证的检测仪器,是打开中高端市场的关键。